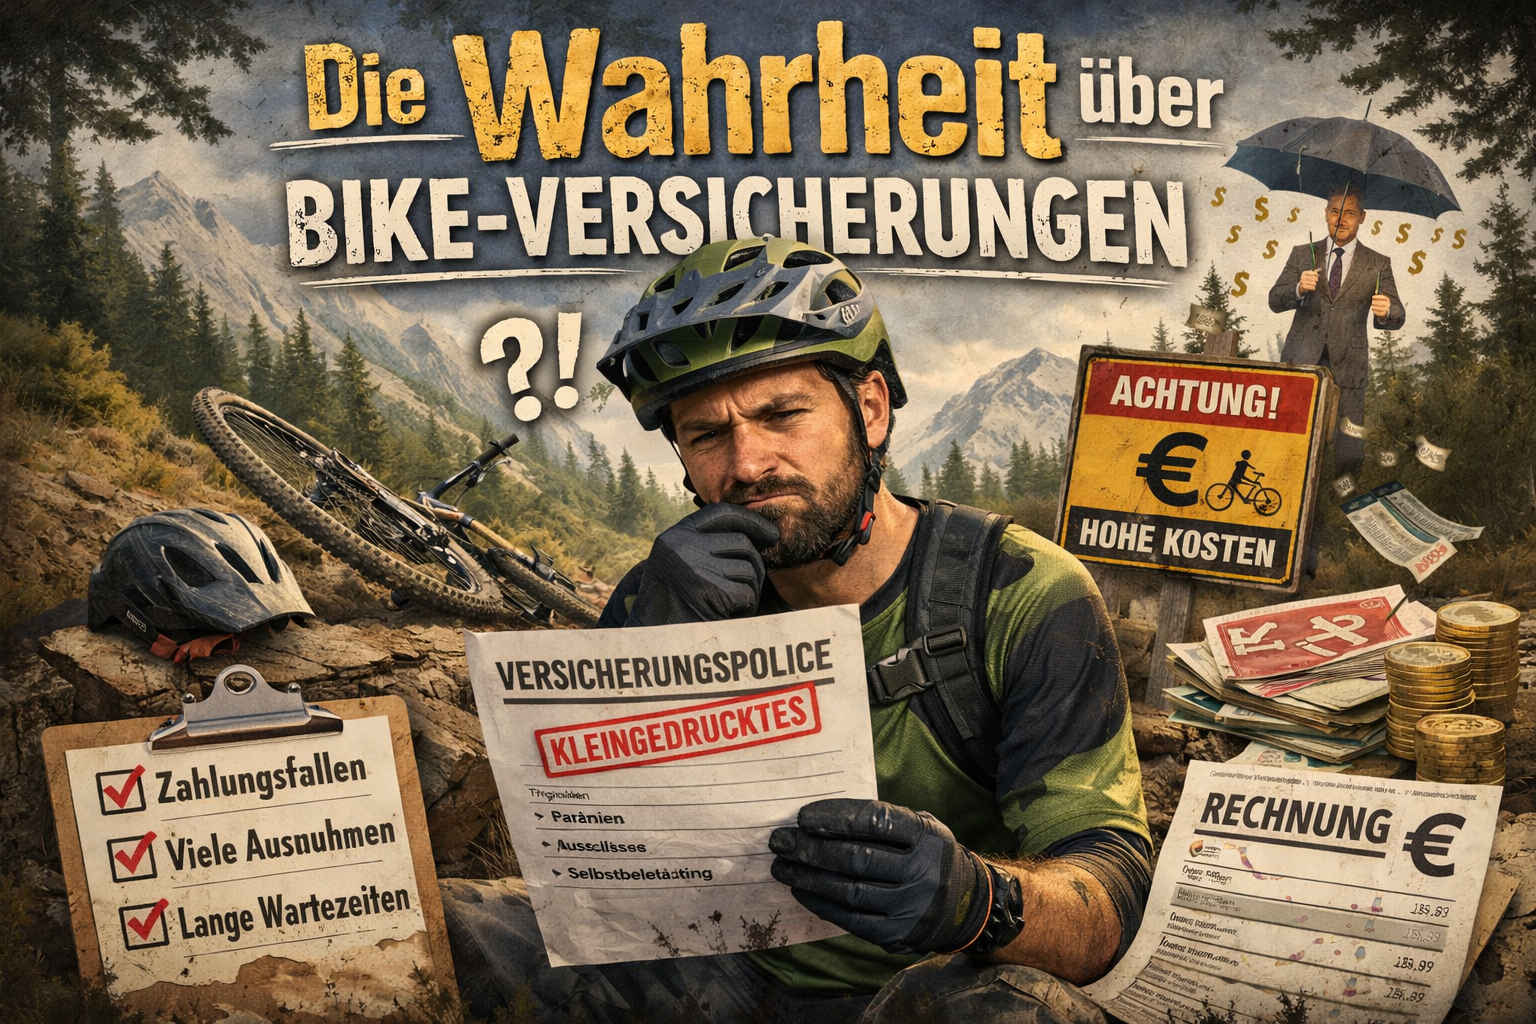
Was sich lohnt, was nicht – und welche Mythen alle glauben
Veröffentlicht von den Radical Life Studios / MTB Report
Mit steigenden Bike-Preisen, immer mehr Elektronik und einer gestiegenen Diebstahlrate wächst auch der Markt für Fahrradversicherungen. Kaum ein Bereich wirkt so unübersichtlich wie dieser und kaum ein Bereich wird in der Szene so falsch verstanden.
Versicherer werben mit Rundumschutz: Diebstahl, Sturzschäden, Elektronik, Akku, Ausland, sogar Mobilitätsgarantie. Doch der Unterschied zwischen den Tarifen zeigt sich selten im Angebot sondern fast immer im Kleingedruckten.
Der größte Mythos lautet: „Die Versicherung zahlt, wenn das Bike gestohlen wird.“
Ganz so einfach ist es nicht.
Viele Tarife ersetzen nur dann den Schaden, wenn das Fahrrad an einen festen Gegenstand angeschlossen war. Andere verlangen, dass der Raum verschlossen war inklusive bestimmter Schlosstypen. Manche Versicherungen definieren „grobe Fahrlässigkeit“ so schwammig, dass fast jede Alltagssituation darunterfallen kann. Wer nachts das Rad kurz vor dem Haus abstellt, kann bereits Probleme bekommen.
Ein zweites Missverständnis betrifft Sturzschäden.
Nicht jeder Crash ist abgedeckt.
Viele Versicherungen decken nur Unfälle mit Fremdbeteiligung ab.
Wer allein im Wald stürzt, hat oft keinen Anspruch es sei denn, ein zusätzlicher Baustein wurde abgeschlossen. Auch Materialermüdung kann ein Ausschluss sein.
Bei E-Bikes wird es noch komplizierter.
Motor, Sensorik und Akku gelten oft als eigene Risikogruppe.
Wasserschäden, Feuchtigkeit, Elektronikfehler oder Softwaredefekte werden je nach Anbieter als „Verschleiß“ definiert und sind damit häufig ausgeschlossen. Einige Versicherer verlangen lückenlose Service- und Update-Nachweise. Fehlt eine Inspektion, kann eine Erstattung verweigert werden.
Der beste Schutz ist deshalb nicht der teuerste Vertrag, sondern der transparenteste.
Versicherungen, die klar definieren, was abgedeckt ist und was nicht verhindern Ärger. Ebenso wichtig ist die Geschwindigkeit der Schadensbearbeitung. Eine Versicherung, die Wochen braucht, um ein E-Bike zu prüfen, hilft niemandem.
Der entscheidende Punkt bleibt jedoch:
Die beste Versicherung ist immer noch die eigene Vorsicht.
Sichere Abstellplätze.
Gute Schlösser.
Registrierung.
Realistische Erwartungen.
Eine Bike-Versicherung ist kein Versprechen.
Sie ist ein Werkzeug.
Und wie jedes Werkzeug funktioniert es nur, wenn man es richtig einsetzt.
Links & Quellen (deutsch & international)
Deutsche Fahrradversicherungs-Vergleiche:
https://www.cosmosdirekt.de/fahrradversicherung/
https://www.adac.de/ratgeber/versicherung/fahrradversicherung/
International / Insurance Standards:
https://www.velosurance.com/
https://www.bicycleinsurance.com/
E-Bike-Akku & Elektronik-Richtlinien:
https://www.bosch-ebike.com/de/service/akku
Community-Erfahrungen & Diskussionen:
https://www.mtb-news.de/forum/
- Zu schwer? Dann üben, nicht umbauen: Warum wir Trails nicht glattbügeln dürfen
- Tschüss, Hardtail: Focus baut keine Mountainbikes ohne Motor mehr
- Mehr Moped, weniger Bike? Honda und Ducati drängen in den E-MTB-Markt.
- Neue Fox-Gabel zum Schnäppchenpreis? Nach dem 400.000-Euro-Einbruch erst prüfen, dann zahlen
- #MTBlive aus dem Studio: Eure Fragen, Gewinnspiel & Ausblick auf Österreich
- Brandnertal: Die Bahn, die dein Bike in die eigene Kabine hängt
- Spanien zieht an: Was Biker seit dem 1. Oktober wissen müssen
- Nie wieder Funkloch am Trail? Starlink Mini heute, Handy per Satellit ab 2028
- Zwei Ziehungen bis Weihnachten: So gewinnst du bei #MTBlive
- Zwei Meter Sturheit: Baden-Württemberg hält an der 2-Meter-Regel fest
- Nicht China hat den Markt erobert. Wir haben ihn abgegeben.
- Boards & More: Vom Windsurf-Pionier zum Passform-Spezialisten fürs Mountainbike


No responses yet